O Conselho Curador do Fundo de Garantia do Tempo de Serviço (FGTS) aprovou, em 10 de setembro de 2026, duas medidas com potencial de impacto sobre projetos habitacionais e obras de infraestrutura urbana. A decisão acrescentou R$ 500 milhões ao orçamento destinado ao subsídio habitacional do Minha Casa, Minha Vida e ampliou o prazo máximo de amortização de financiamentos vinculados a quatro programas apoiados pelo fundo.
Com a suplementação, os recursos previstos para atender às faixas 1 e 2 do programa habitacional passaram de R$ 12,5 bilhões para R$ 13 bilhões em 2026. Segundo o Ministério do Trabalho e Emprego, a medida foi aprovada pelo Conselho Curador do FGTS durante reunião realizada em setembro.
O que muda no subsídio habitacional
O aumento aprovado amplia o orçamento disponível para o subsídio habitacional em 2026. Na prática, a medida reforça a parcela de recursos utilizada para apoiar a contratação de moradias destinadas às famílias enquadradas nas faixas 1 e 2 do Minha Casa, Minha Vida, dentro das regras estabelecidas para o programa.
Esse reforço orçamentário, no entanto, não representa uma liberação automática de dinheiro para qualquer obra, construtora ou família. A suplementação eleva o limite de recursos previsto para a política habitacional, mas cada operação continua dependendo dos critérios e procedimentos dos programas envolvidos, além da estruturação e aprovação dos respectivos contratos.
A diferença é importante porque subsídio e financiamento exercem funções distintas. O subsídio corresponde ao apoio financeiro destinado a reduzir o custo de acesso à moradia para o público contemplado. Já o financiamento envolve a contratação de crédito e o pagamento ao longo do tempo, conforme as condições aplicáveis a cada linha. A decisão do conselho trata do orçamento do subsídio e também modifica prazos de amortização em programas específicos.
Prazo de amortização passa para 30 anos
Na mesma decisão, o Conselho Curador ampliou de 20 para 30 anos o prazo máximo de amortização das operações dos programas Pró-Moradia, Saneamento Básico, Pró-Transporte e Pró-Cidades. A alteração alcança iniciativas que podem envolver habitação, redes de saneamento, mobilidade urbana e outros projetos de infraestrutura das cidades.
Para municípios, agentes financeiros e responsáveis pela estruturação de empreendimentos, um prazo maior pode mudar a forma de organizar o fluxo financeiro de projetos financiados com recursos do FGTS. A extensão do período permite analisar os compromissos de pagamento em um horizonte mais longo, embora as condições finais dependam de cada operação e das regras específicas do programa utilizado.
O impacto também pode aparecer no planejamento de obras públicas. Projetos de saneamento, transporte e desenvolvimento urbano normalmente exigem organização financeira compatível com o tempo de execução e com a capacidade de pagamento dos participantes. Ao ampliar o prazo máximo de amortização, a decisão oferece uma nova referência para a montagem dessas operações, sem significar que todos os projetos passarão automaticamente a ter 30 anos.
Possíveis efeitos para a construção civil
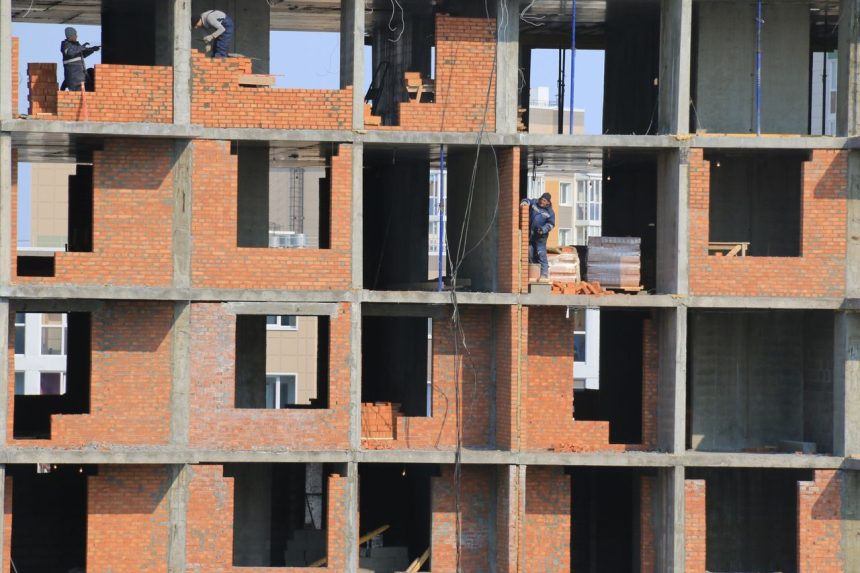
A combinação entre mais recursos para o subsídio e prazos ampliados pode influenciar a estruturação de novos empreendimentos habitacionais e obras urbanas. No segmento de moradias populares, o orçamento adicional pode ampliar a margem de planejamento para contratações enquadradas nas faixas 1 e 2 do Minha Casa, Minha Vida. Para o setor de obras, a mudança nos prazos alcança projetos que dependem de financiamento de longo prazo.
Construtoras, municípios e agentes financeiros ainda precisam avaliar a viabilidade de cada proposta, a compatibilidade com os programas e as exigências aplicáveis. A aprovação do Conselho Curador estabelece as condições orçamentárias e de prazo informadas pelo governo, mas não substitui as etapas necessárias para que uma obra seja contratada, financiada e executada.
Também cabe diferenciar o alcance de cada medida. Os R$ 500 milhões adicionais estão relacionados ao orçamento do subsídio habitacional do Minha Casa, Minha Vida. Já a extensão para 30 anos se refere às operações dos programas Pró-Moradia, Saneamento Básico, Pró-Transporte e Pró-Cidades. São instrumentos distintos, embora todos estejam conectados ao financiamento de moradia e infraestrutura com recursos do FGTS.
O que famílias e gestores devem observar
Para as famílias, a decisão pode fortalecer a disponibilidade orçamentária destinada à habitação popular, mas não altera, por si só, os critérios de enquadramento ou garante a aprovação de uma contratação. A participação continua condicionada às regras do Minha Casa, Minha Vida e à análise da operação correspondente.
Para gestores públicos e empresas, o próximo passo é verificar como os novos limites serão aplicados aos projetos apresentados dentro de cada programa. A avaliação deve considerar o orçamento disponível, o modelo de financiamento, o prazo de execução, a capacidade de pagamento e as exigências técnicas e administrativas. O anúncio do Ministério do Trabalho e Emprego, portanto, sinaliza uma ampliação de recursos e de prazo, mas a transformação dessas condições em obras depende da formalização de operações específicas.